 学生园地
 合作交流
 工会之窗
 校友会
 党员之家
拔尖2.0讲座:保险业资产负债管理概述
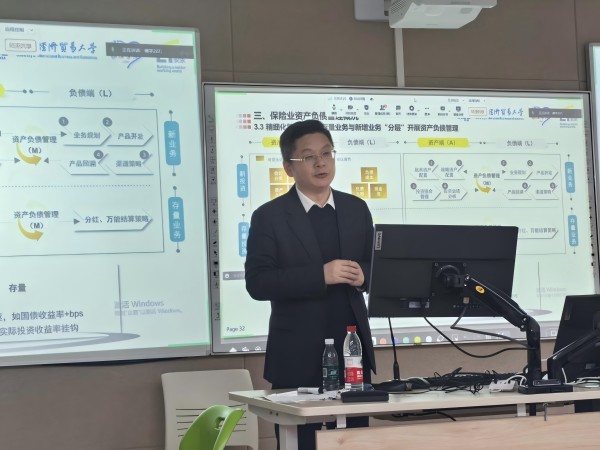
3月12日晚,安永中国金融服务风险管理与保险精算主管合伙人付振平先生为保险学院师生做了题为《保险业资产负债管理概述》的专题讲座。他在讲座中主要分享了保险业资产负债管理的目标与意义、保险业资产负债管理历史沿革暨监管规则演进、当前保险业资产负债管理概况、各评估体系下利率相关概念对比等内容。
付先生指出,保险业资产负债管理涉及价值(内含价值与新业务价值)、利润(短中长期利润)、资本(偿付能力充足率)、流动性(现金流匹配)等多个维度,不同指标相辅相成,共同构成保险公司资产负债管理的主要财务目标。通过资产负债管理,保险公司可以做好期限结构匹配、成本收益匹配、现金流匹配等工作,最终实现财务稳定的目标。
付先生在讲座中重点讲解了保险业资产负债管理的核心框架与实践挑战。该核心框架是,保险公司在监管规则的要求下面临风险偏好的约束,公司上下需要从资产与负债两端统筹制定目标策略、推动执行、完善监控,同时要不断调整不同经营时点上的目标与工作权重。在实践挑战方面,付先生提到,因保险公司负债久期大于资产久期,在新准则下的折现现金流估值模型的利率指标从750天均值转为即期利率,叠加近期利率连续下行的宏观环境,使得保险公司尤其是寿险公司面临较大的久期管理压力,且这一久期管理压力同步传导为净资产管理压力。相比于同为负债性业务的创造而从事经营活动的商业银行,保险公司因长端负债比例高,其管理技术更为复杂,资产负债匹配也更有难度。展望未来,宏观环境、客户需求、监管约束将共同推动保险行业的资产负债管理平台的整合与精细化管理。
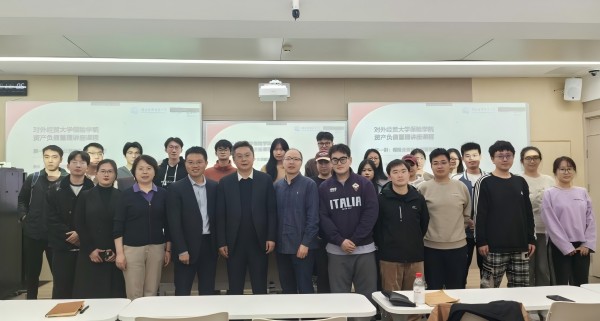
本次讲座是保险学院《保险业资产负债管理》讲座课程的第一讲。本课程得到了保险业界诸多资深专家的大力支持,将系统深入探讨保险业资产负债管理的政策、理论与实践,也是保险学院深入推进产教融合的尝试。
嘉宾介绍:付振平,为中国精算师协会正会员、北美精算师(FSA),是安永新会计准则IFRS 17咨询业务的牵头合伙人。目前还担任国家金融监管总局偿付能力监管专家咨询委员会委员、中国保险行业协会人身保险业责任准备金评估利率专家咨询委员会委员、中国保险资产管理业协会资产负债管理专业委员会委员。


