 学生园地
 合作交流
 工会之窗
 校友会
 党员之家
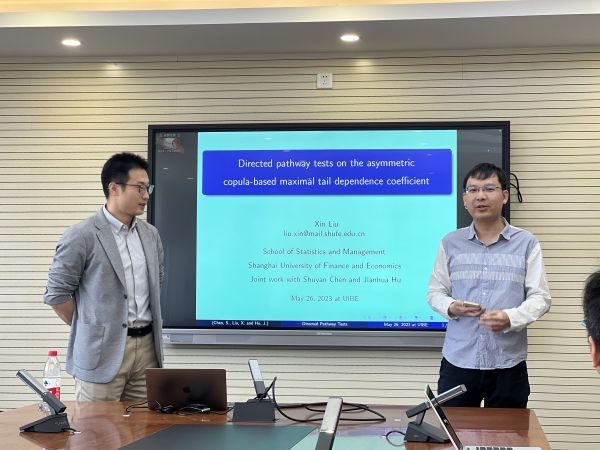
上海财经大学讲席副教授刘鑫来我院做学术报告
2023年5月26日中午,应对外经济贸易大学保险学院邀请,上海财经大学统计与管理学院讲席副教授、博士生导师刘鑫在博学楼509分享了题为“Directed pathway tests on the asymmetric copula-based maximal tail dependence coefficient with an application to financial contagion”的学术报告。本次报告的主题是应用图模型刻画金融资产的非对称相依关系及相应的统计推断过程,报告会由统计与精算学系黄一凡主持,保险学院院长谢远涛教授和部分师生在现场或线上参加了报告会。
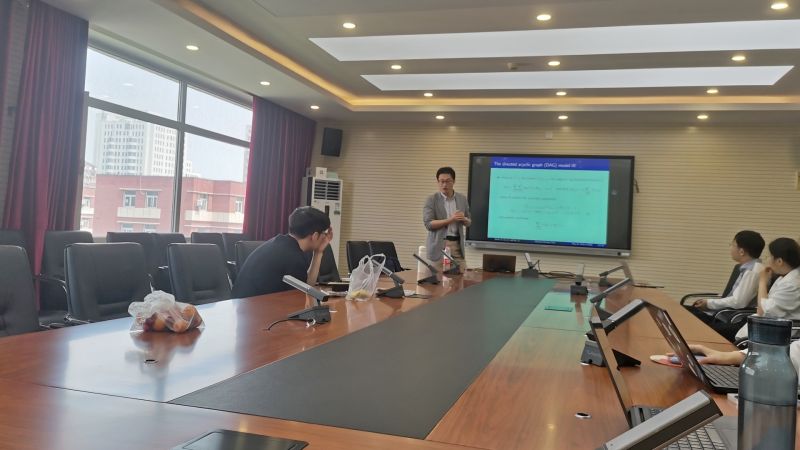
讲座伊始,刘鑫老师以次贷危机为例,说明金融风险的传导过程通常是有方向、非对称的,这种结构难以通过传统的高斯Copula模型或阿基米德Copula模型描述。对两种资产同时发生极端损失的相依关系和传导路径进行研究,有助于更好防范和管理系统性金融风险。
研究设计了一种应用有向无环图(directed acyclic graph)描述非对称相依关系的统计模型和假设检验方法。刘鑫老师首先提出了一个刻画随机变量尾部相依关系的指标——aCMTD系数(asymmetric-copula-based maximum tail dependence coefficient),介绍该系数的含义和计算方式。随后,刘鑫老师演示了如何将有向无环图转化为统计学上易于理解的数学模型,将相依结构嵌入经典的广义线性模型框架,考虑若干约束条件并应用相应的规划方法求解带约束优化问题,给出了对两个金融资产之间是否存在风险传导效应、以及传导力度的估计结果。在此基础上,刘鑫老师最终提出了一种针对风险传导系数显著性的统计检验方法,并通过G20国家之间的汇率变化,演示和说明该方法在识别金融风险传导路径方面的有效性。
刘鑫老师的报告是即将发表于统计学顶刊《Journal of the American Statistical Association》的部分工作内容,对于多元随机变量相依关系的刻画和检验具有重要启示意义。在报告过程中,与会师生和刘鑫老师就Copula方法与图模型相关的最新研究成果进行了深入讨论,受益颇多。


