 学生园地
 合作交流
 工会之窗
 校友会
 党员之家
【保险理论与实践/拔尖 2.0系列讲座】 2026年(秋)第二讲:中国保险业全面风险管理探索与实践
10月9日下午,安永咨询投资精算与风险管理服务合伙人张雯女士为保险学院师生做了题为“中国保险业全面风险管理探索与实践”的专题讲座。

在监管规则演进方面,张雯女士首先从保险业“先收保费、后期给付”的经营特征出发,阐明了以偿付能力为核心实施审慎监管的必要性,并系统梳理了我国偿付能力监管体系从偿一代、偿二代一期、偿二代二期到偿二代三期修订的发展脉络。她指出,历代规则的核心公式始终是“偿付能力充足率=实际资本/最低资本”,演进主要体现在分子分母计量口径的持续完善:偿二代一期确立“风险导向、中国特色、国际可比”的三支柱框架,并将SARMRA评估结果与最低资本挂钩,形成对提升风险管理能力的正向激励;偿二代二期通过提高资本认定标准、落实穿透式监管,进一步夯实了偿付能力的真实性;偿二代三期则着力推动会计与监管协同,引导公司加强资产负债管理。
在全面风险管理实践方面,张雯女士回顾了我国保险业全面风险管理“引入与萌芽、规范与发展、深化与转型、数字化与智能化”的四个发展阶段,并结合与偿付能力风险管理要求相融合的ERM框架,系统阐述了风险管理组织架构、风险偏好体系的设定、传导与闭环管理、七类专项风险管理要点、操作风险三大管理工具,以及风险管理信息系统建设等内容。结合2025年保险业风险管理调研结果,她分析了当前行业面临的主要挑战:新会计准则变革、资产负债匹配压力与偿付能力承压构成经营环境中的“三座大山”;数据质量不高、管理工具滞后、管理抓手不足制约风险管理价值的释放;部分公司风险偏好体系尚未有效嵌入业务经营决策,仍停留在满足监管合规要求的层面。
在知识拓展环节,张雯女士结合智能风险管理平台、风险减量服务、营销员画像等案例,介绍了金融业在智能风控领域的探索,分析了数据孤岛、模型“黑箱”、算法偏见等挑战,并解读了《关于银行业保险业人工智能安全开发应用的指导意见》,强调应统筹发展与安全。
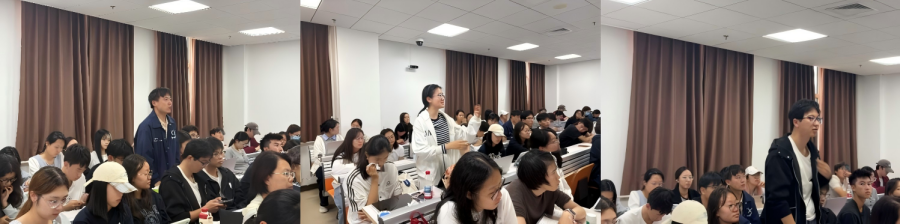
在互动交流环节,同学们就“穿透监管如何遏制嵌套套利”“风险评估由公司自行测算还是由监管认定”等问题踊跃提问,张雯女士结合监管实践逐一作答,现场交流热烈。
本次讲座也是保险学院推出的“保险理论与实践/拔尖 2.0系列讲座 2026年(秋)”的第二讲。本次讲座采用线上线下相结合的形式,吸引了来自保险学院和其他学院的近300名师生参加。通过此次学习,同学们对我国保险业监管演进逻辑与全面风险管理实践路径有了更为系统的认识。
张雯女士,金融风险管理师(FRM),安永咨询投资精算与风险管理服务合伙人,拥有近20年金融行业相关经验。深度参与偿二代二期工程监管规则研究制订,担任第二届国家金融监管总局偿付能力监管咨询委员会专家。在加入安永前,张雯女士曾在某大型外资银行从事风险管理工作。目前其工作重点主要在为国内保险公司和其他金融机构提供风险管理体系、智能风控系统、资产负债管理、资本管理等方面的咨询服务。


