学生园地
 合作交流
 工会之窗
 校友会
 党员之家
威斯康星大学史鹏教授来我院做学术报告
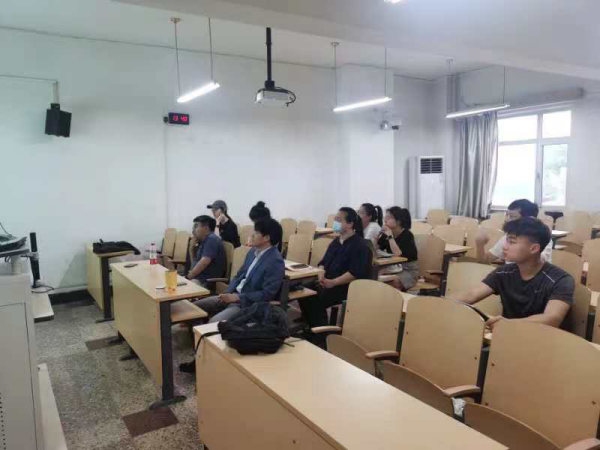
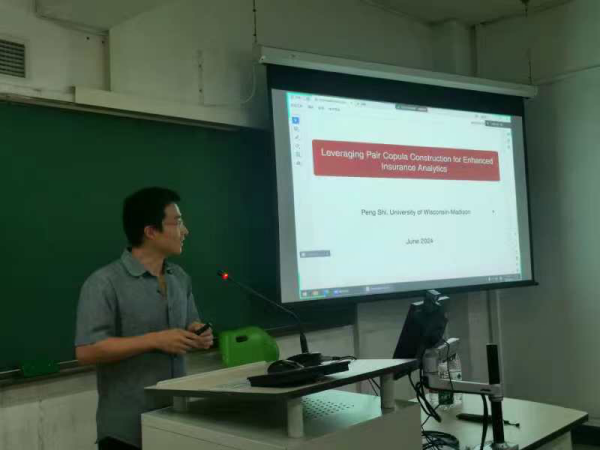
2024年6月21日下午13:30-15:00,应对外经济贸易大学保险学院邀请,威斯康星大学史鹏教授在博学楼204进行学术报告。本次报告的主题为“Leveraging Pair Copula Construction for Enhanced Insurance Analytics”,在本次演讲中,探讨了成对 Copula 构建作为为依赖性建模中的一种强大工具,这种技术在非寿险领域的两个有影响力的低维应用。报告会由精算与统计学系黄一凡老师主持,保险学院20余名师生在线下、线下参加了报告会。
成对Copula构建是一种用于捕捉多维数据依赖关系的强大工具。通过将高维依赖结构分解为多个成对的Copula,可以更灵活、更精确地建模复杂的依赖关系。这种方法在金融、保险和风险管理等领域有广泛的应用。史鹏老师介绍了两个应用实例。
史鹏教授介绍了内生免赔额定价是一种创新的保险定价方法,通过考虑被保险人的行为和风险自留能力,确定最优的免赔额和保费。这种方法不仅可以提高保险公司的盈利能力,还能激励被保险人采取更好的风险管理措施。通过实际案例,展示如何应用成对Copula构建来实现内生免赔额定价。
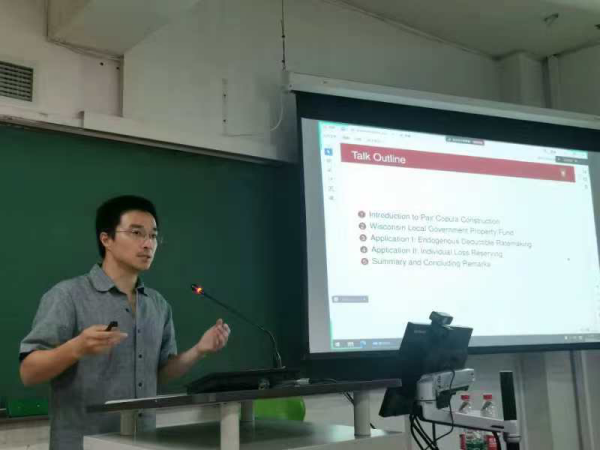
个体损失准备金是保险公司为未来可能发生的赔付预留的资金。准确的准备金估算对于保险公司的财务稳定性至关重要。介绍如何利用成对Copula构建的方法,对个体损失进行更精确的建模和预测,从而提高准备金估算的准确性。
史鹏教授介绍成对Copula构建的基本原理及其在保险领域的具体应用,展示了这种方法的强大功能。通过探讨了威斯康星州地方政府财产基金的风险管理策略,展示了内生免赔额定价和个体损失准备金的实际应用,可以看出成对Copula构建在捕捉复杂依赖关系、提高模型精确性方面具有重要价值。
关于这项有趣的研究,我院师生纷纷参与讨论,气氛热烈且富有深度,大家从中获得了丰富的知识和见解。这次报告不仅促进了学术交流,还激发了师生们对研究领域的进一步探索和创新,收获颇丰。