 学生园地
 合作交流
 工会之窗
 校友会
 党员之家
中国人民大学田茂再教授来我院做学术报告
记者:
来源:
时间: 2024-11-05
阅读:
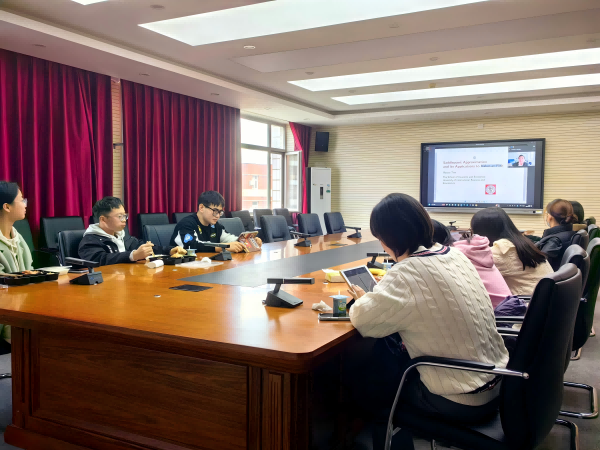
2024年10月31日中午12:30-14:00,应对外经济贸易大学保险学院邀请,中国人民大学统计学院田茂再教授于线上进行了题为“Saddlepoint Approximation and Its Applications to Value-at-Risk”的学术报告。本次报告由统计与精算学系虞祯老师主持,保险学院二十余名师生在线上和线下参加了报告会。
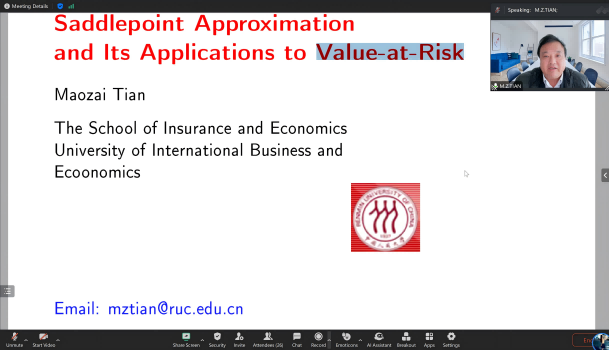
风险价值(VaR)是金融工程师和监管机构普遍采用的一种风险度量方法。然而,计算风险价值的许多技术都依赖于模拟,这种计算方式可能既困难又耗时。基于此,田教授的研究利用鞍点逼近和波动率估计方法对风险值进行了统计推断。
具体来说,研究假定损失分布为广义双曲分布,提出了一种基于拟残差的波动率估计方法。由于鞍点逼近方法能快速准确地近似损失分布及其分位数,特别是包括VaR在内的损失分布,因此本研究使用了鞍点逼近方法来近似拟残差的损失分布,并由此估计VaR。模拟研究和数据分析表明,该研究提出的方法在理论和实践上均有较好的效果。
最后,我院师生就这项在理论和实际意义上具有较大价值的研究展开了热烈的讨论,收获颇丰。


