 学生园地
 合作交流
 工会之窗
 校友会
 党员之家
【保险理论与实践/拔尖 2.0系列讲座】 2026年(秋)第五讲:保险风险计量与管理
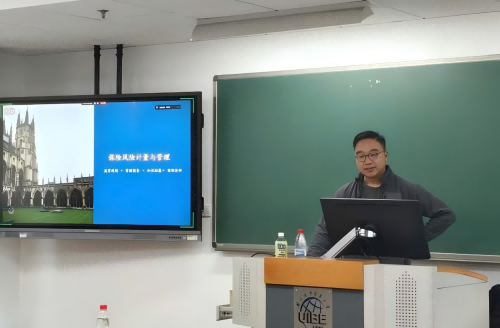
11月13日下午,英国精算师刘皓宇先生为保险学院师生做了题为“保险风险计量与管理”的专题讲座。
讲座伊始,刘皓宇先生从保险风险本质切入,指出保险风险源于保险公司承保过程中的损失不确定性,按照损失的可预期程度与管理手段差异可分为预期损失、非预期损失、极端损失和经营波动风险四大类。保险风险管理的完整链条涵盖预期损失的精算定价与准备金计提、非预期损失的资本覆盖,极端损失的风险转移,以及经营波动的运营管控,通过风险偏好传导与限额管理体系有机衔接,形成从日常经营到资本规划再到危机应对的分层管控格局。随后结合我国偿二代二期三支柱框架,刘皓宇先生重点讲解了第一支柱的量化资本要求、第二支柱的风险管理能力评估(SARMRA)以及第三支柱的信息披露与市场约束机制。在此基础上,进一步对比分析了寿险与非寿险在风险特征和计量方法上的差异:寿险以情景法为主,涵盖死亡、长寿、疾病、费用和退保五大风险;非寿险以因子法为主,涵盖保费风险、准备金风险,巨灾风险则采用情景法计量。
在实务部分,刘皓宇先生以寿险为例,指出寿险负债的核心特征是长期性、刚性和不确定性,剖析了负债实质与风险管理的关系,指出负债成本需与投资收益相匹配。围绕这一逻辑,刘皓宇先生介绍了如何以公司战略和风险偏好为基础,制定负债业务策略、设置业务限额,并通过风险监测与动态调整,将风险约束落实到具体产品、渠道和业务条线。同时结合风险调整后收益等工具,说明保险公司在投资决策中不能仅关注收益水平,还应综合考虑风险敞口、资本占用和经营成本,实现风险与收益的协调匹配。
最后,刘皓宇先生通过英国公平人寿等案例,剖析了保险公司长期经营中风险累积的后果。刘皓宇先生指出,经营风险往往并非源于单一因素,而是负债成本、资产配置、利率环境和公司治理等多方面共同作用的结果。在利率持续下行背景下,若前期产品定价过高、负债成本缺乏弹性,或资产端收益无法覆盖负债端成本,就可能形成持续的利差损压力。刘皓宇先生强调保险风险管理的核心,在于将风险意识融入负债端和资产端的全过程,以风险偏好为引领,以限额管控为抓手,以资负联动为支撑,构建一套可执行、常回溯、易纠偏的管理机制,方能实现长期价值创造与风险可控的有机统一。
在交流环节,同学们就“长寿风险证券化”“偿二代风险相关性参数设定”以及“分红型保险产品的收益与风险”等问题展开交流,刘皓宇先生结合实践逐一作答,现场交流热烈。
刘皓宇先生,英国精算师(FIA),拥有20余年金融行业从业经验。曾担任某保险公司首席风险官兼首席合规官、某国际咨询公司保险行业咨询合伙人,长期服务于中国大陆及中国香港地区的保险机构,深度参与保险企业风险管理、合规治理、资本管理及业务运营等相关工作,在上述领域积累了丰富的实践经验。刘先生还长期参与并支持中国保险行业协会、英国精算师协会等行业组织的相关工作,对保险行业发展具有深入的理解。


